Actualidad industrial
Invertir en aguacate: lecciones más allá de los números
Productividad, abastecimiento y acceso a mercados deben evaluarse juntos. Asegurar la fruta que requiere una planta toma años, advierte Jorge Andrés Osorio, CEO de RFT Holding–Reforesta de Colombia.
30 de septiembre de 2026
La expansión del comercio internacional mantiene el interés por invertir en aguacate. Según estimaciones preliminares de la OCDE y la FAO, las exportaciones mundiales crecieron un 13% en 2025, hasta cerca de 3,3 millones de toneladas. Pero el crecimiento del mercado, por sí solo, no asegura el retorno de un cultivo, una empacadora o una planta de procesamiento.
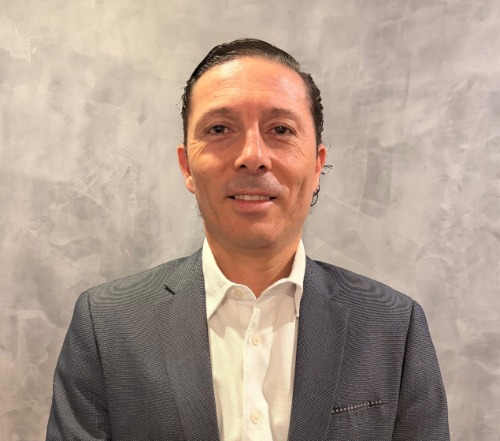
En conversaciones con Avobook, Jorge Andrés Osorio, CEO de RFT Holding–Reforesta, sostiene que la evaluación debe conectar tres planos: financiero, técnico y comercial. El holding reúne siete fincas certificadas de aguacate Hass en Urrao, Antioquia, con 861 hectáreas totales (374 productivas) y una trayectoria operativa de 15 años, según información de la empresa.
Para Osorio, la tasa interna de retorno proyectada tiene que contrastarse con el costo y plazo del financiamiento, los tiempos de entrada en producción y la exposición a la tasa de cambio. A la vez, debe apoyarse en condiciones comprobadas de suelo, clima, agua y material vegetal, y en una ruta viable hacia compradores y mercados.
La revisión también debe incluir las reglas bajo las que operará el proyecto. Es menester tener en cuenta factores como derechos de uso de agua, situación legal del terreno, exigencias para producir y exportar, política tributaria e incentivos disponibles.
Osorio advierte que una ubicación favorable para el cultivo no basta si la operación enfrenta obstáculos legales o si trasladar la fruta al mercado resulta demasiado costoso. Como esos requisitos cambian según el país, deben verificarse para cada inversión.
La productividad detrás de la proyección
En un campo de cultivo, Osorio recomienda revisar toneladas por hectárea, distribución de calibres, porcentaje exportable y costo por kilogramo frente al precio efectivo de venta. La comparación entre costo por hectárea y costo por kilo permite distinguir un problema de gasto de uno de rendimiento. Si cae la cosecha, el costo unitario puede subir aunque el gasto de mantenimiento cambie poco.
“Un costo por hectárea competitivo acompañado de un costo por kilo alto indica que el problema es de productividad y no de gasto” explica.
El agua requiere una revisión tanto física como legal. Su disponibilidad, junto con el suelo y el material genético, condiciona la productividad futura. También importan la situación jurídica del predio, la seguridad de la zona y la distancia a empacadoras, plantas y puertos. La FAO y la OCDE identifican los eventos climáticos, las deficiencias de infraestructura y las alteraciones de las rutas comerciales entre las incertidumbres para las frutas tropicales.
El error, advierte Osorio, es proyectar una oferta de fruta permanente y creciente. Desde su experiencia en Colombia, los rendimientos reales de algunos proyectos no alcanzaron las curvas previstas al inicio. Por eso propone trabajar con registros de campo y probar escenarios de menor productividad, menores precios y mayores costos antes de comprometer capital.
Abastecimiento continuo y diversificación comercial
Para una empacadora o procesadora, la pregunta central que debe existir al considerar una inversión apunta a si habrá fruta suficiente durante las semanas necesarias para utilizar la capacidad instalada “Un packing o una planta de proceso se construyen en meses; la fruta no se consigue de la noche a la mañana” advierte Osorio.
El ejecutivo pide examinar la base de proveedores, los volúmenes comprometidos, las semanas sin abastecimiento y la competencia de otros compradores por esa misma materia prima. “Sin fruta no hay industria” resume.
En el caso del procesamiento, además, debe estimarse a qué precio podrá comprar la fruta cuando la exportación y el mercado interno también la demanden.
También considera importante contar con más de una salida comercial. Fresco de exportación, mercado interno, congelados y aceite pueden ofrecer destinos para distintas calidades de fruta. Eso exige comprobar qué clientes y plantas existen, cuánto pueden comprar y a qué precio. Osorio señala que incorporar formatos al plan de negocio no equivale a tener ventas aseguradas.
La concentración presenta dos riesgos distintos. Por un lado, depender de una sola ventana comercial expone los ingresos a los precios de unas pocas semanas. Además, operar predios pequeños y dispersos puede elevar los costos de supervisión y logística. Osorio destaca las relaciones comerciales de largo plazo y una estructura de gastos fijos que pueda sostenerse cuando el ingreso disminuye.
Un retorno que resista años difíciles
La prueba final está en el flujo de caja. Osorio propone seguir el margen EBITDA, los costos unitarios, la productividad y los resultados por mercado y cliente, además de revisar el nivel de deuda y sus condiciones. En particular, advierte que un calendario de pagos ajustado a rendimientos optimistas puede tensionar el proyecto si la producción o el precio quedan por debajo de lo previsto.
Para poner a prueba ese retorno, Osorio propone no quedarse con un único escenario de tasa interna de retorno. El inversionista debería recalcular el flujo de caja si bajan las toneladas por hectárea o el porcentaje exportable, si suben los costos y si el precio de venta cae durante la ventana comercial prevista.
También conviene comprobar si los periodos de gracia y los vencimientos de la deuda acompañan los tiempos biológicos del cultivo. Ese ejercicio permite ver cuánto margen tiene el proyecto antes de necesitar nuevo capital o incumplir sus pagos.
Para el ejecutivo, uno de los errores más frecuentes es “Tratar el aguacate como si fuera renta fija” proyectar el retorno sin incorporar la variación de la cosecha, los precios y los costos.
Su experiencia en Colombia muestra por qué el plazo de recuperación debe construirse con datos locales y revisarse conforme el cultivo genera información. No hay un horizonte único que sirva para todos los países ni para todos los eslabones. Antes de invertir, la pregunta decisiva es si el proyecto puede cubrir sus costos y obligaciones también cuando la fruta, el precio o ambos fallen frente al plan original.
Resumen: consejos claves para invertir en aguacate
- Evaluar tres planos a la vez. La rentabilidad proyectada debe contrastarse con el costo y plazo del financiamiento, los tiempos de entrada en producción y la exposición al tipo de cambio, además de las condiciones técnicas y la ruta comercial.
- Verificar las reglas de cada país. Derechos de agua, situación legal del terreno, exigencias para producir y exportar, impuestos e incentivos cambian según el destino de la inversión.
- Comparar costo por hectárea y costo por kilo. Si el primero es competitivo y el segundo alto, el problema es de productividad y no de gasto.
- No proyectar una cosecha siempre creciente. Trabajar con registros de campo y probar escenarios de menor productividad, menores precios y mayores costos.
- Asegurar la fruta antes que la planta. En empacadoras y procesadoras hay que revisar proveedores, volúmenes comprometidos, semanas sin abastecimiento y la competencia por la misma fruta.
- Tener más de una salida comercial, con compradores reales. Sumar formatos como congelados o aceite al plan de negocio no equivale a tener ventas aseguradas.
- Ajustar la deuda al ritmo del cultivo. Los periodos de gracia y los vencimientos deben acompañar los tiempos biológicos, no rendimientos optimistas.
- No tratar el aguacate como renta fija. El retorno debe resistir años en que la cosecha, el precio o ambos queden bajo el plan.