Análisis de mercado
Importación de aguacate en Argentina: Brasil gana espacio
Las importaciones crecieron un 10% hasta julio. Brasil lideró la transición entre el retroceso de Perú y el regreso de la oferta chilena.
23 de septiembre de 2026
El mercado argentino de aguacate se encuentra en una etapa de transición. Aunque Chile continúa siendo su proveedor principal, durante 2026 el mercado mostró una participación más activa de Brasil y Perú, especialmente en los meses intermedios del año.
La reestructuración alcanzó su punto más evidente en julio. Mientras los envíos peruanos perdían fuerza y la nueva temporada chilena todavía no ingresaba plenamente, Brasil concentró cerca del 70% de las importaciones mensuales. Un mes después, el escenario comenzó a cambiar nuevamente: la oferta brasileña se mantuvo, Chile recuperó participación y Perú continuó retrocediendo.
Esta sucesión de orígenes no sólo permite sostener el abastecimiento durante el año. También modifica la competencia en variables como precio, calidad, calibre y condición de llegada.
Importaciones de aguacate en Argentina: tres años de crecimiento
La evolución de los últimos tres años muestra una expansión significativa del volumen de aguacate importado por Argentina.
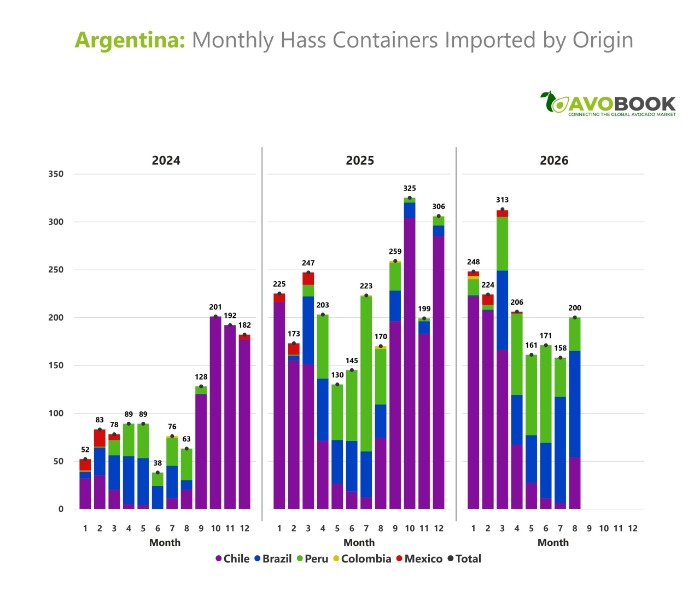
Entre enero y julio de 2024, el país recibió aproximadamente 505 contenedores. En el mismo periodo de 2025, la cifra aumentó hasta 1.346, mientras que en 2026 llegó a 1.481 contenedores.
Esto significa que el volumen prácticamente se triplicó entre 2024 y 2025. Durante los primeros siete meses de 2026 volvió a crecer, esta vez un 10% respecto del mismo periodo del año anterior.
Los datos de Avobook confirman una mayor disponibilidad de fruta importada en el mercado argentino, aunque el aumento de los ingresos no debe interpretarse automáticamente como un crecimiento equivalente del consumo final. Para establecer esa relación sería necesario incorporar información sobre ventas, inventarios, pérdidas y movimiento en los canales mayoristas y minoristas.
Miguel Bauzá, gerente de Don Jaime, señala que el consumo de aguacate ha aumentado durante las últimas temporadas, pero advierte que actualmente el país enfrenta una contracción general de la demanda, estimada por él en torno al 30% para distintas categorías de productos.
Este contexto vuelve especialmente relevante el equilibrio entre precio y calidad.
“Calidad del producto a un precio razonable; de no ser razonable, se consumirá el más económico” resume Bauzá sobre las prioridades de los compradores argentinos.
La estacionalidad y el relevo de proveedores
La composición del mercado argentino responde a un calendario relativamente reconocible, aunque la ampliación de la oferta brasileña comienza a generar mayores periodos de superposición.
Chile tiene una presencia particularmente importante al inicio y al cierre del año. Perú gana participación durante los meses intermedios, mientras Brasil encuentra oportunidades a medida que avanza su cosecha y se aproxima el término de la temporada peruana.
En enero de 2026, Chile aportó cerca de 220 de los 248 contenedores recibidos por Argentina. Aunque no fue el único proveedor, concentró ampliamente el abastecimiento.
La composición comenzó a diversificarse en marzo. Ese mes, cuando las importaciones alcanzaron su máximo anual hasta la fecha con 313 contenedores, Chile aportó alrededor de 166, Brasil 83 y Perú 56. También se registró un volumen menor procedente de México.
Desde abril, Perú avanzó en protagonismo como origen. Sus envíos alcanzaron aproximadamente 85 contenedores ese mes, se mantuvieron en 84 durante mayo y aumentaron hasta 102 en junio. Paralelamente, la participación chilena descendió y Brasil comenzó a avanzar.
El resultado fue una transición gradual desde un mercado dominado por Chile hacia una composición más repartida entre los tres principales proveedores.
En julio el aguacate brasileño tomó el liderazgo
En julio, Argentina importó 158 contenedores de aguacate. Brasil aportó 111, equivalentes a poco más del 70% del total. Perú participó con 41 contenedores, cerca del 26%, mientras Chile registró alrededor de seis.
La cifra convirtió a Brasil en el principal origen del mes y reflejó con claridad la ventana que se abre entre la disminución de la oferta peruana y el ingreso de la nueva temporada chilena.
Tiago Falange Carvalho, director comercial de Avocado Jaguacy Agroindustria LTDA, explica que el desempeño de Brasil no fue uniforme durante toda la campaña. En febrero y marzo, algunos envíos llegaron con niveles de materia seca inferiores al 23%, situación que afectó la aceptación de la fruta y frenó temporalmente las compras.
Según Falange Carvalho, el mercado volvió a mover mayores volúmenes desde mayo. Posteriormente, la disponibilidad de fruta con mejores condiciones y calibres más grandes permitió recuperar espacio durante junio, julio y agosto.
Bauzá coincide en que la calidad brasileña mostró una evolución durante la temporada. A su juicio, la fruta de final de campaña presenta atributos comerciales más favorables y puede competir mediante una combinación de mayor calibre y precios inferiores a los de la oferta chilena.
Por lo tanto, la oportunidad brasileña no depende únicamente de que exista una brecha en el calendario. También está condicionada por su capacidad para alcanzar la materia seca, calidad y condición que exige el mercado argentino.
Agosto anticipa el regreso de la fruta chilena
La ventana brasileña no concluyó inmediatamente con la reaparición de Chile.
En agosto, las importaciones argentinas aumentaron hasta 200 contenedores. Brasil mantuvo exactamente los 111 registrados en julio, mientras Chile reapareció con 54 y Perú redujo sus envíos a 35.
Brasil todavía concentró un 55,5% del abastecimiento, pero la participación chilena aumentó hasta el 27%. Perú, en tanto, descendió al 17,5%.
La composición de agosto representa el inicio de un nuevo relevo: Brasil conservó el liderazgo, Chile comenzó a recuperar terreno y Perú se acercó al cierre de su ventana comercial.
La experiencia de temporadas anteriores muestra que Chile puede adquirir una presencia considerable durante los últimos meses del año. En 2025, por ejemplo, el mercado argentino recibió 259 contenedores en septiembre, 325 en octubre y 306 en diciembre, con un claro predominio chileno en buena parte de ese periodo.
En ese escenario, el desafío para Brasil será determinar hasta qué momento puede extender sus exportaciones sin perder competitividad frente a una fruta chilena que los compradores argentinos reconocen por su calidad.
Precio, calidad y calibre: La dinámica de la competencia
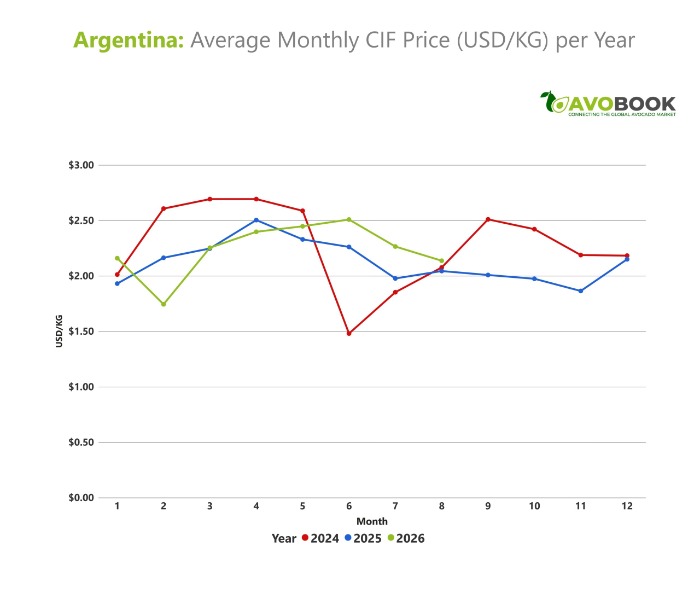
El precio promedio CIF también refleja los cambios registrados durante la temporada.
En 2026 comenzó en aproximadamente US 2,16 por kilogramo y descendió hasta US 1,74 en febrero. Posteriormente inició una recuperación que llevó el promedio a US 2,5 en junio, antes de moderarse a US2,27 en julio y alrededor de US$2,13 en agosto.
La trayectoria muestra que el mayor protagonismo de Brasil durante julio no estuvo acompañado por el precio más bajo del año. Su avance coincidió con la salida progresiva de Perú, una menor presencia chilena y una mejora en la condición de la fruta brasileña.
Falange Carvalho considera que los calibres grandes pueden transformarse en una ventaja para Brasil. Según su análisis, los compradores argentinos han comenzado a familiarizarse con la fruta brasileña de mayor tamaño hacia el cierre de la campaña, lo que podría elevar la competencia cuando coincida con la nueva oferta chilena.
Chile conserva una ventaja en percepción de calidad, de acuerdo con Bauzá. Sin embargo, en un mercado sensible al precio, esa valoración no garantiza por sí sola la decisión de compra. La diferencia entre ambos orígenes deberá ser suficientemente acotada para que el consumidor privilegie la calidad por sobre la alternativa más económica.
Proyección: Brasil busca extender su ventana comercial
La competencia podría intensificarse durante los próximos años debido al crecimiento de la superficie brasileña.
Falange Carvalho estima que Brasil cuenta actualmente con unas 10.000 hectáreas plantadas de aguacate, de las cuales aproximadamente 6.000 se encuentran en producción. Para la próxima temporada proyecta 11.000 hectáreas plantadas y 7.000 productivas.
Con una mayor disponibilidad, considera posible extender los envíos regulares hacia Argentina hasta finales de octubre. La producción proveniente de floraciones extemporáneas podría incluso permitir la presencia de fruta brasileña durante noviembre, aunque su volumen y continuidad dependerán del comportamiento de cada campaña.
De concretarse esta expansión, Brasil dejaría de participar solamente como proveedor de transición. Su calendario comenzaría a coincidir directamente con una parte más amplia de la temporada chilena.
Un abastecimiento cada vez menos lineal
El mercado argentino ya no se limita a una simple sucesión en la que un origen desaparece antes de que ingrese el siguiente. Los datos de 2026 muestran periodos de convivencia y competencia cada vez más claros.
Chile dominó el comienzo del año. Perú ocupó una parte relevante del abastecimiento entre abril y junio. Brasil tomó el liderazgo en julio y lo mantuvo durante agosto, incluso cuando la oferta chilena comenzó a regresar.
La ventana entre Perú y Chile continúa siendo estratégica para Brasil, pero su aprovechamiento depende de algo más que la disponibilidad. La experiencia de comienzos de temporada demuestra que ingresar con fruta que todavía no alcanza las condiciones adecuadas puede cerrar rápidamente las oportunidades comerciales.
Materia seca, condición de llegada, calibre y precio definirán hasta dónde puede avanzar el origen brasileño. Si su producción continúa creciendo y logra sostener la calidad hacia el final de la campaña, la competencia con Chile será más directa y el calendario argentino tendrá fronteras cada vez menos marcadas.
Para los compradores, esta mayor superposición amplía las alternativas de abastecimiento. Para los proveedores, en cambio, convierte a Argentina en un mercado más disputado, donde aprovechar una ventana ya no significa solamente llegar a tiempo, sino hacerlo con la fruta correcta.