Click acá para ir directamente al contenido

Zona geográfica productiva

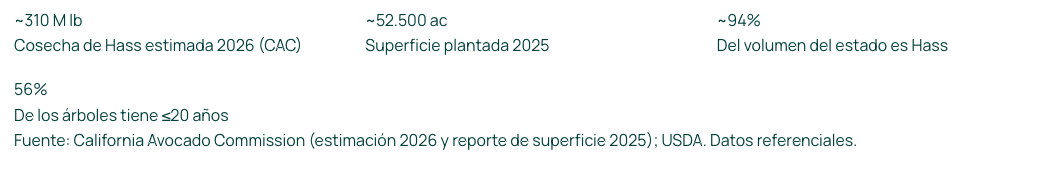
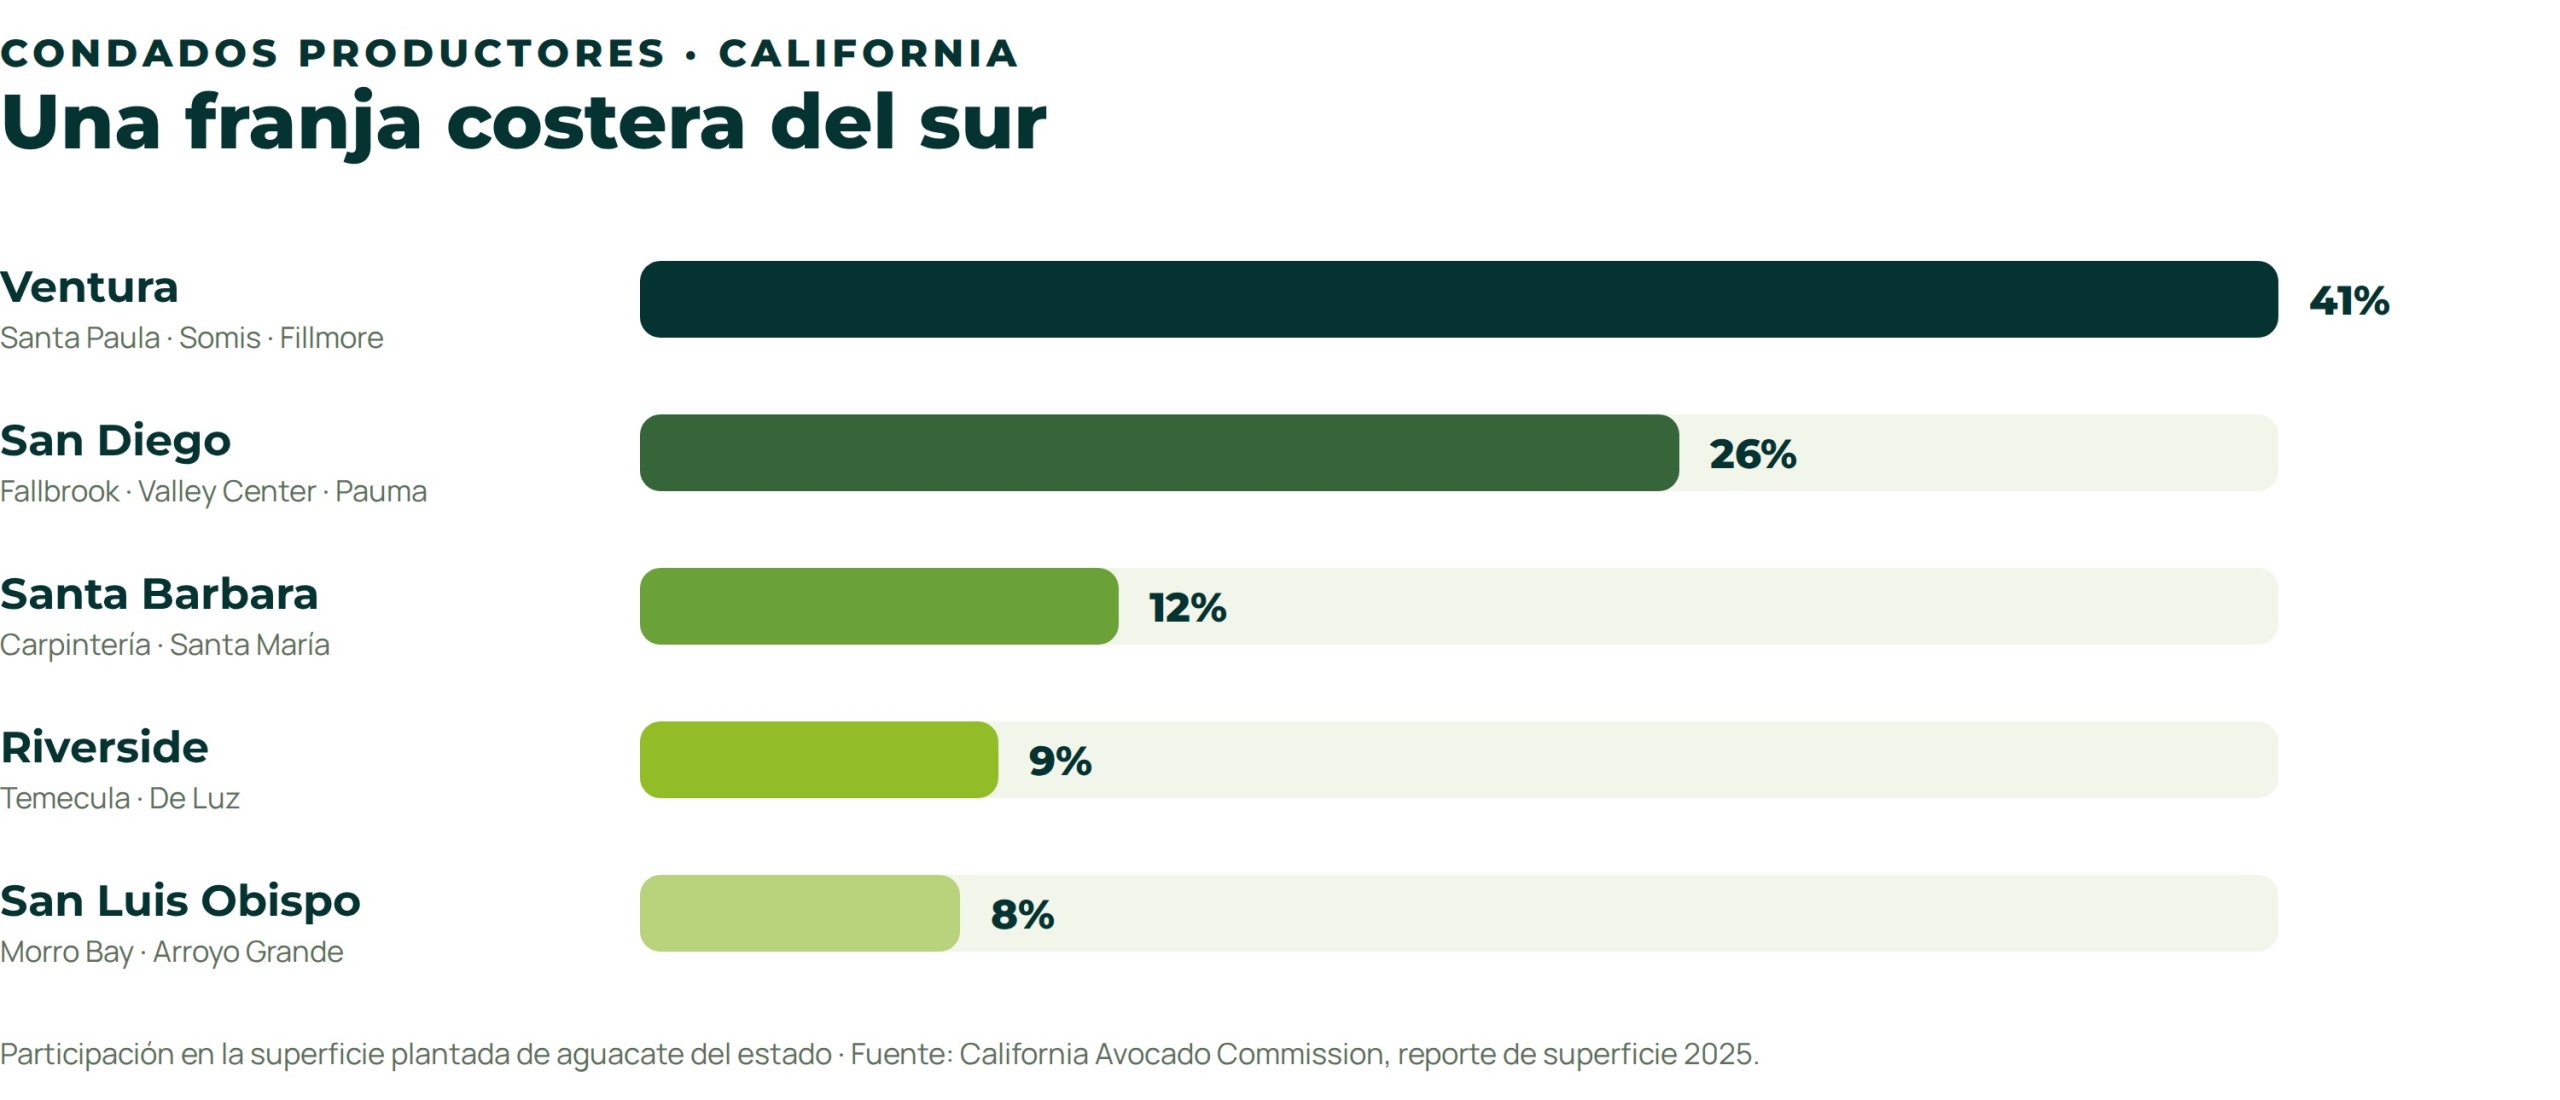
La producción se concentra en una franja costera del sur y centro de California, templada por el Pacífico. Cinco condados reúnen prácticamente todo el volumen: Ventura (41% de la superficie), San Diego (26%), Santa Bárbara (12%), Riverside (9%) y San Luis Obispo (8%). San Diego, históricamente líder, viene reduciendo superficie por el alto costo del agua y la urbanización, mientras Ventura y Santa Bárbara ganan hectáreas.

Clima en las zonas productivas

Clima mediterráneo costero: inviernos suaves y húmedos, veranos secos, moderado por la influencia del Pacífico. Las heladas y los vientos de Santa Ana (octubre–noviembre) son los principales riesgos, junto con la disponibilidad y el costo del agua, el mayor desafío estructural del cultivo en el estado.

Tipo de clima: Mediterráneo costero
Principal desafío: Costo y disponibilidad de agua
Riesgos climáticos: Heladas · vientos de Santa Ana (oct–nov)
Riego: Microaspersión y goteo · agua es el mayor costo
Suelo típico: Franco-arenoso, bien drenado · raíces someras
Rendimiento: Muy variable por añerismo (7.500–12.000+ lb/acre)

Fuente: UC Agriculture & Natural Resources; EPA; California Avocado Commission; FreshPlaza (temporada 2024).

Ventana de producción

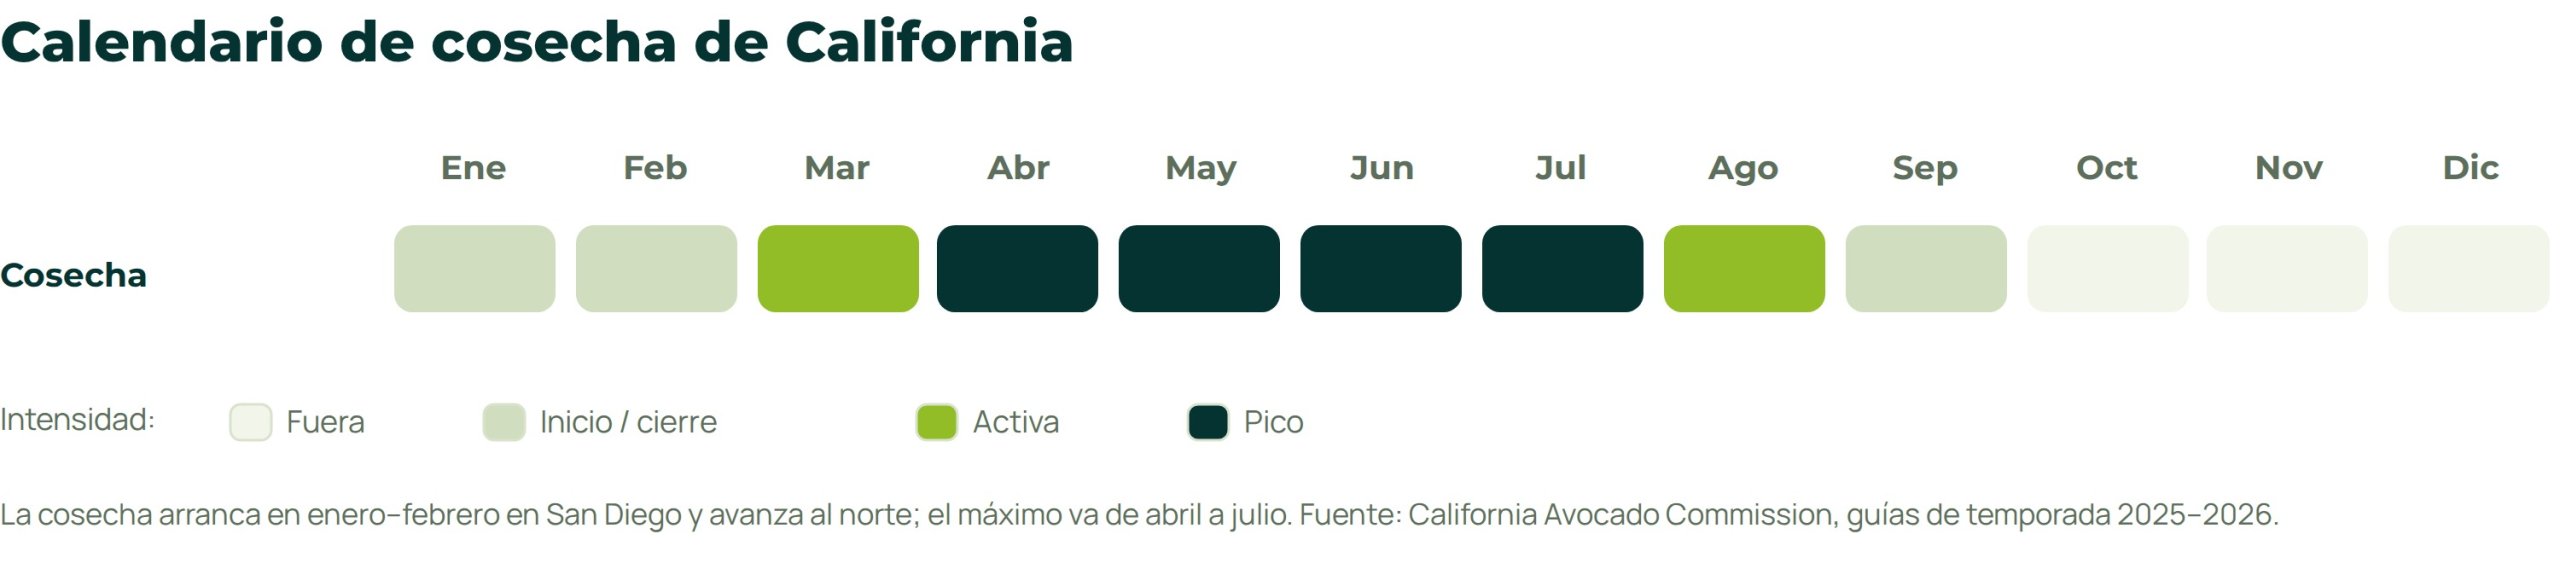
La temporada de California corre de primavera a verano, justo cuando baja la oferta mexicana. La cosecha arranca en enero–febrero en San Diego y avanza al norte; el máximo va de abril a julio, con junio como mes emblema (la CAC lo declaró "California Avocado Month"). En el pico, los volúmenes promocionables llegan a 10–15 millones de libras por semana.

Producción y superficie

México cultiva aguacate en torno a 256.000–268.000 hectáreas y produjo cerca de 2,72 millones de toneladas en 2025. La superficie se mantiene estable por una aplicación más estricta de las normas de uso de suelo y la certificación libre de deforestación en Michoacán.

Imagen foto_00000004Logística de salida

A diferencia de los orígenes de ultramar, California abastece a su propio país por vía terrestre: la fruta se empaca en el sur del estado y se distribuye en camión refrigerado a los centros de consumo, sin tránsito marítimo ni cruces aduaneros. Esa cercanía es su principal ventaja competitiva —fruta local, fresca y de menor huella logística— que se capitaliza en el posicionamiento "grown in California".

Modo de transporte: Camión refrigerado (terrestre)
Zona de empaque: Sur de California (Ventura, San Diego, Santa Bárbara)
Mercado destino: EE. UU. — foco en el Oeste y en la propia California
Ventaja: Sin tránsito marítimo · producto local premium

Fuente: California Avocado Commission; prensa sectorial (West Pak, The Packer).

Imagen foto_00000010

Llegadas al mercado de EE. UU.

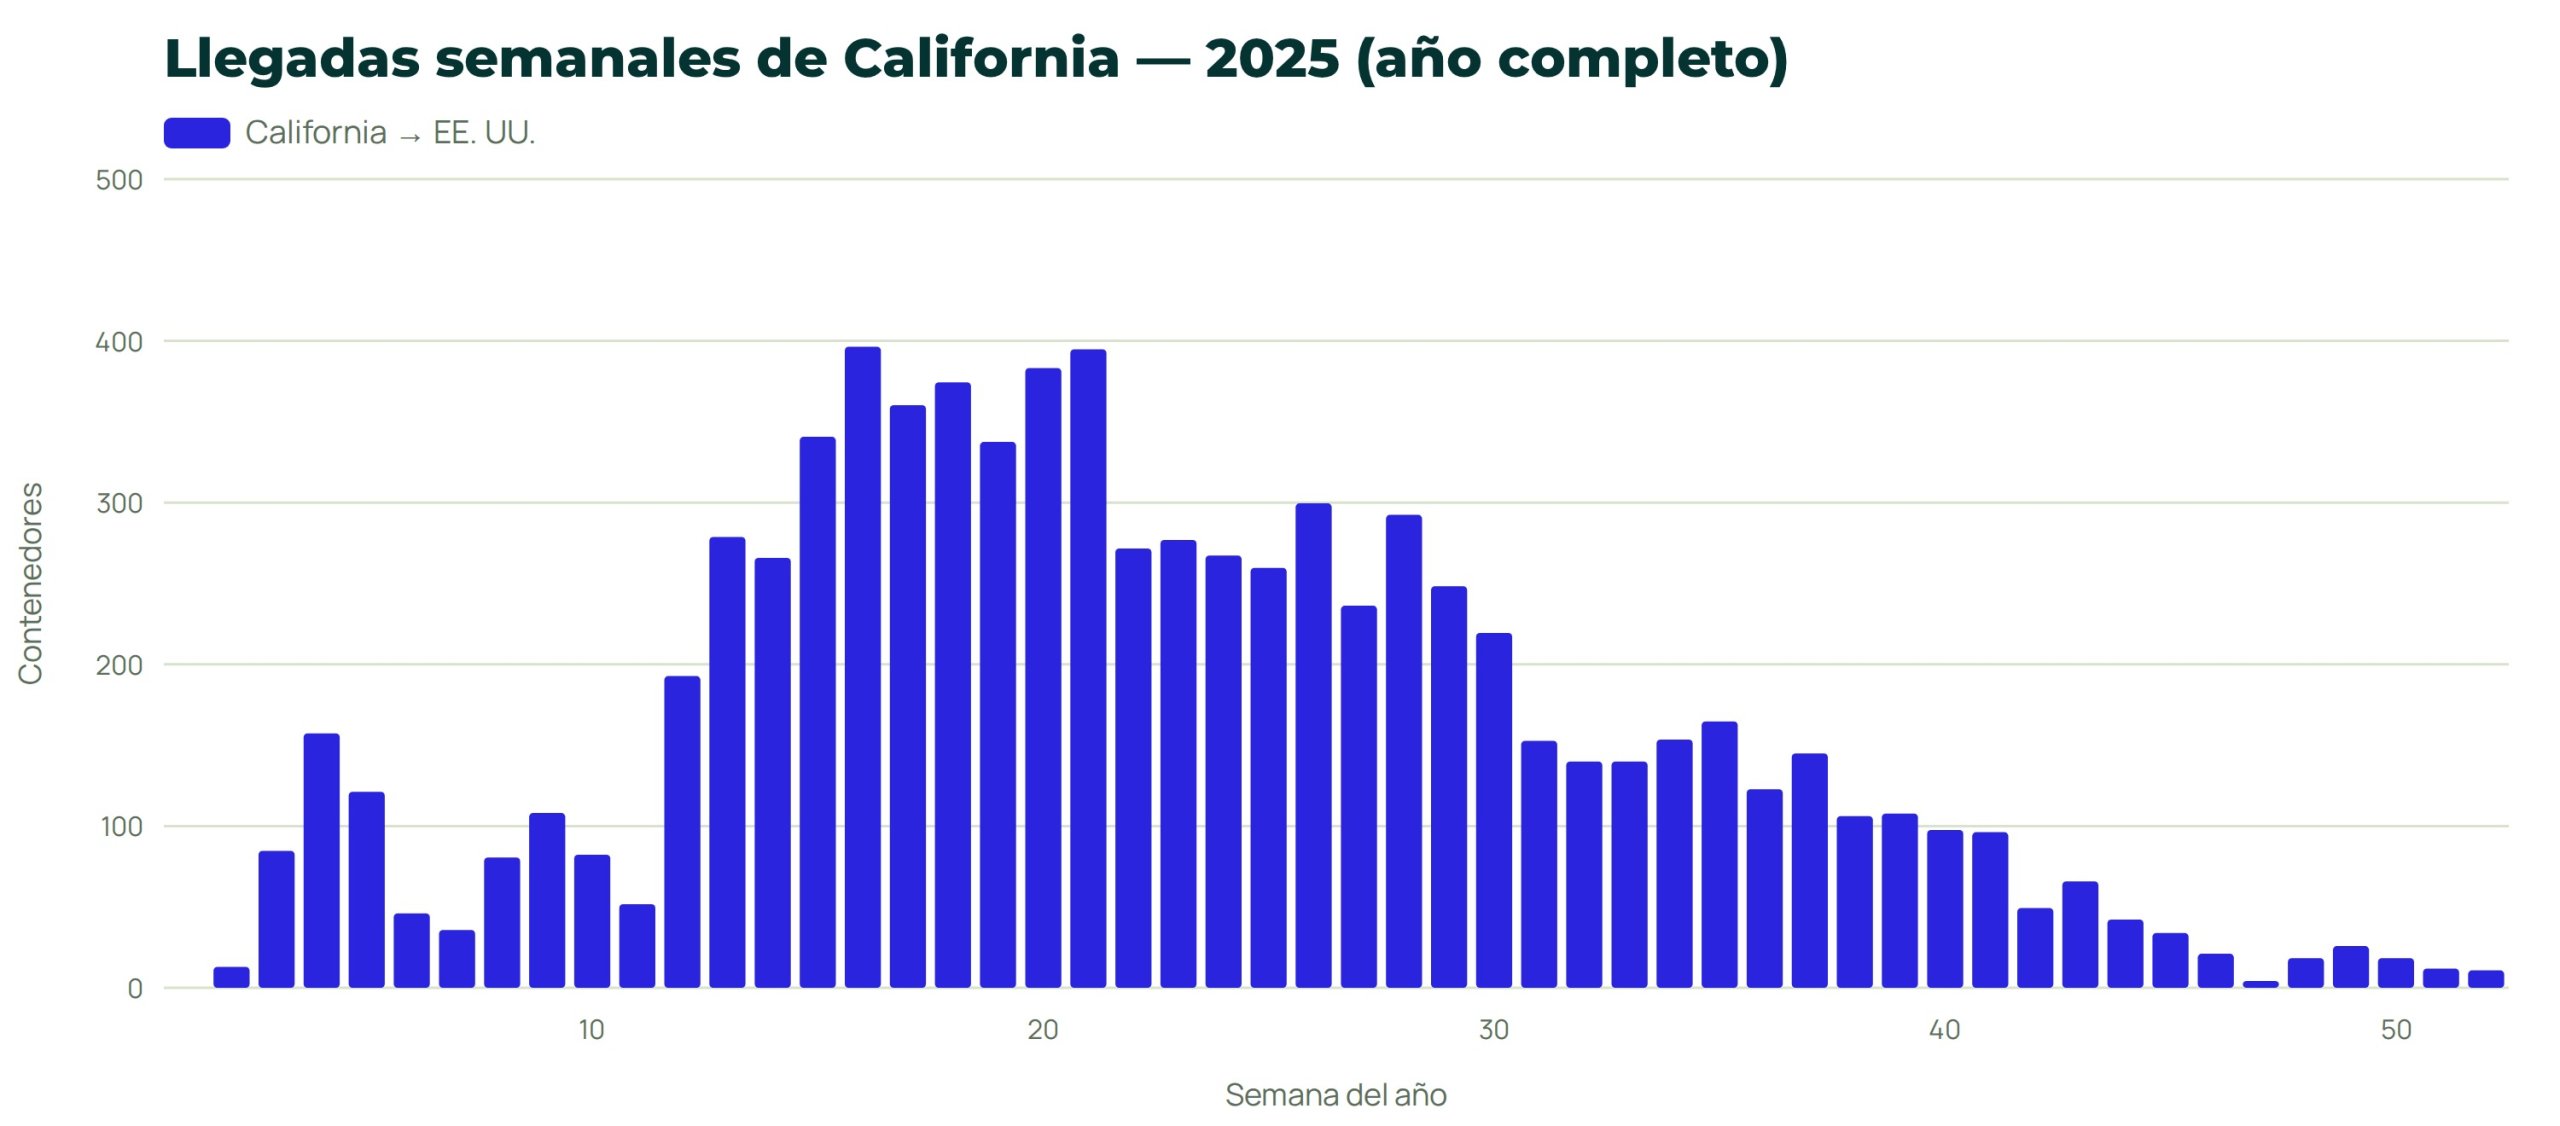
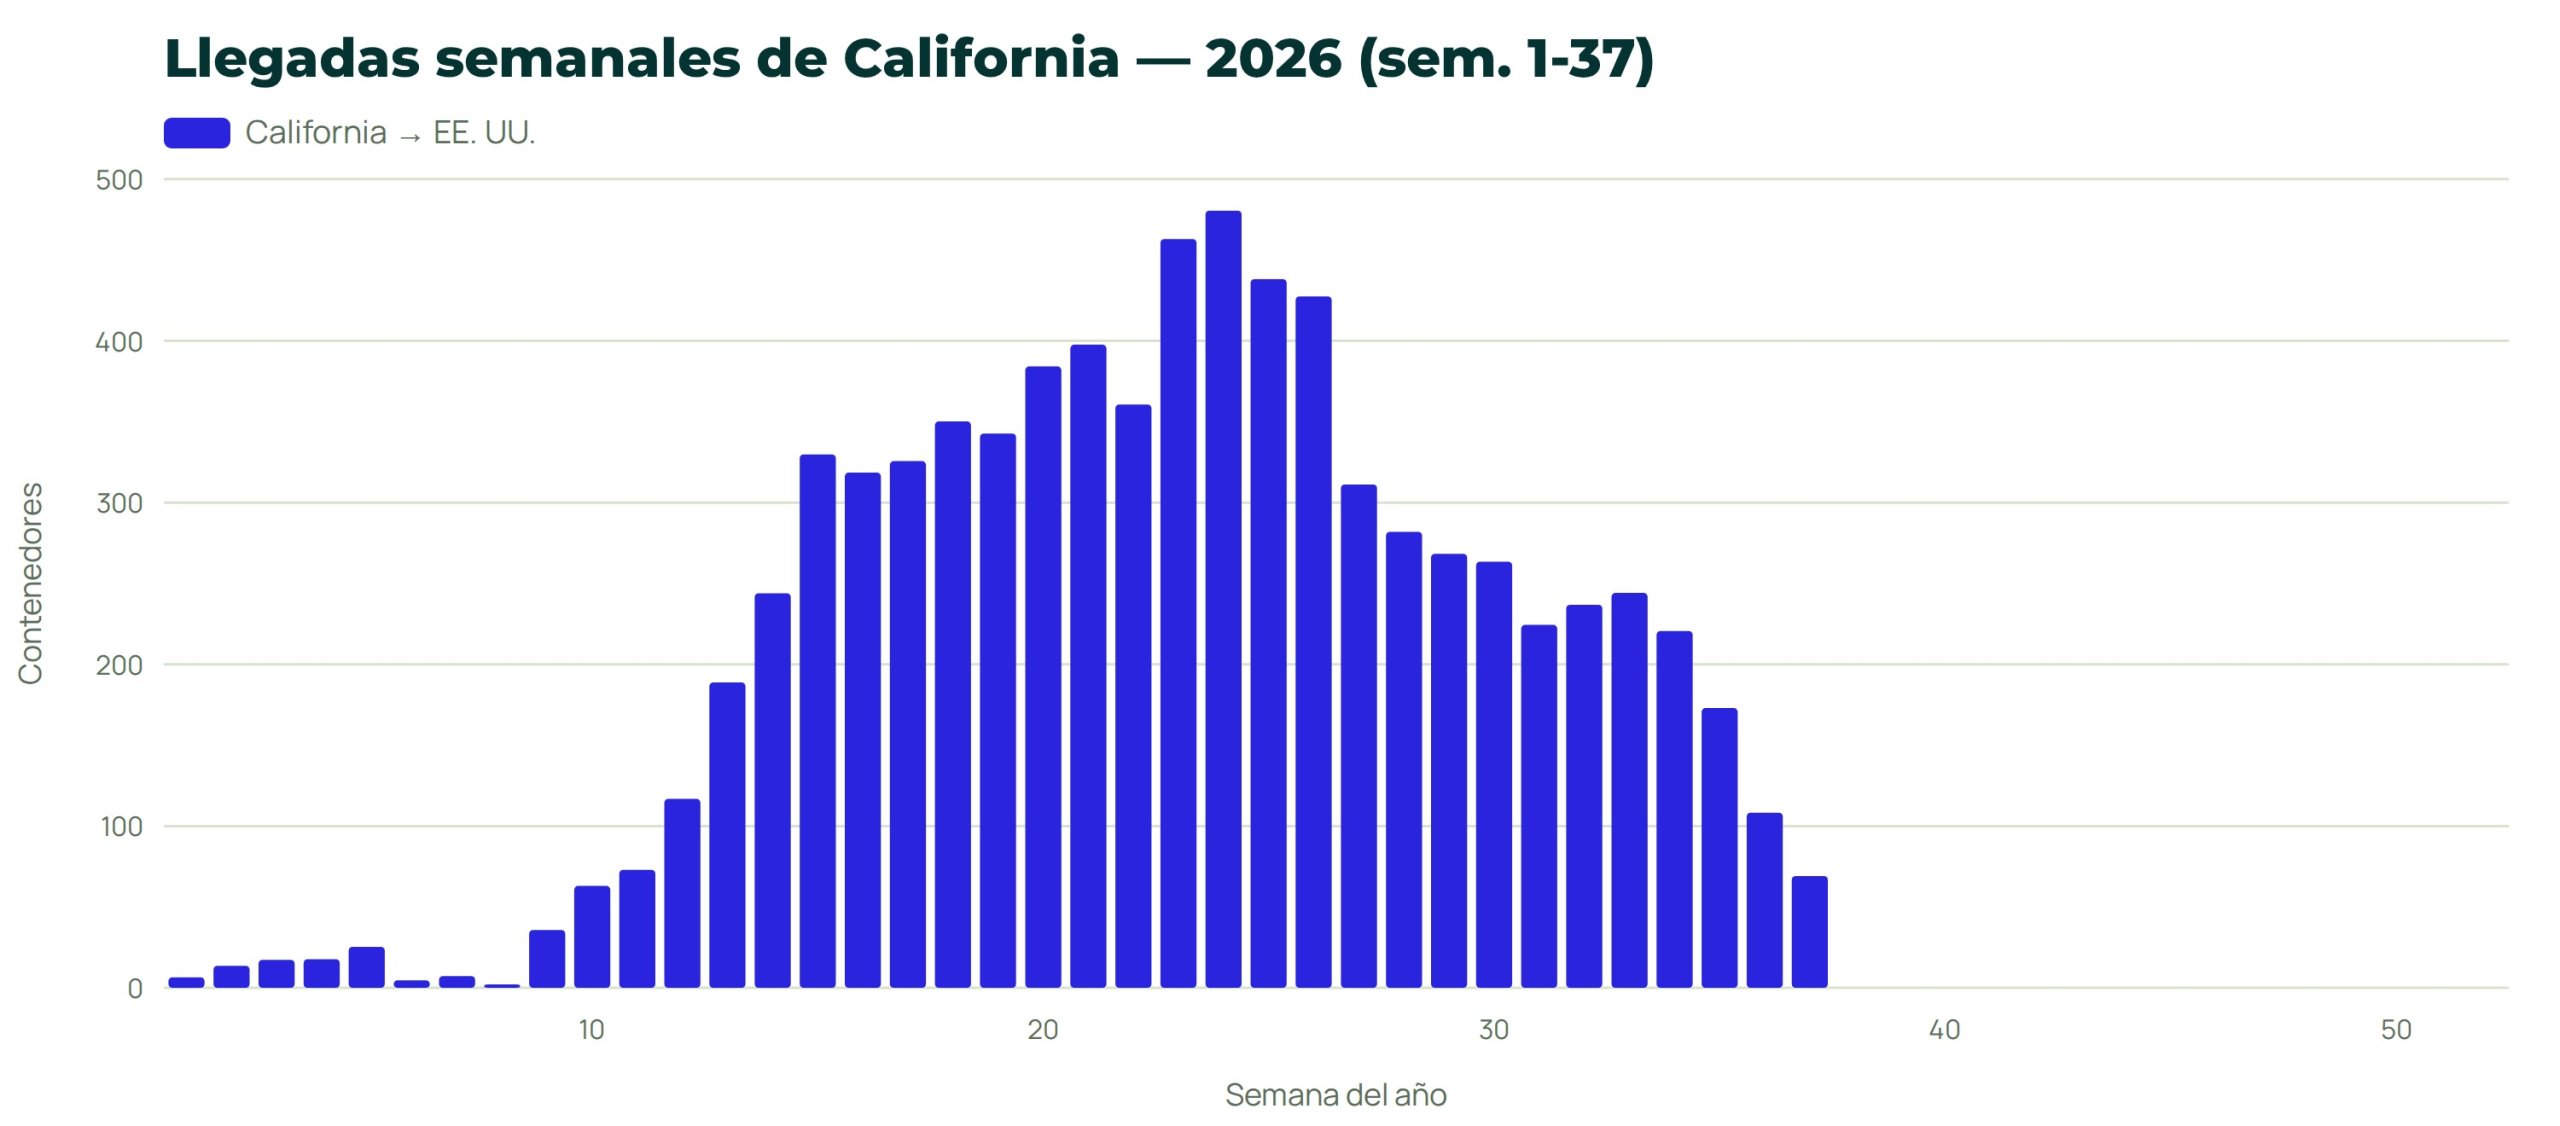
Según los datos de Avobook, California aportó ~10,6% de los arribos totales al mercado estadounidense en 2025 y ~12,8% en lo transcurrido de 2026 (semanas 1–37). Su volumen es fuertemente estacional: prácticamente nulo al inicio del año, se concentra entre abril y julio, coincidiendo con el máximo de cosecha, y decae hacia el otoño.

Precios en la plaza de California

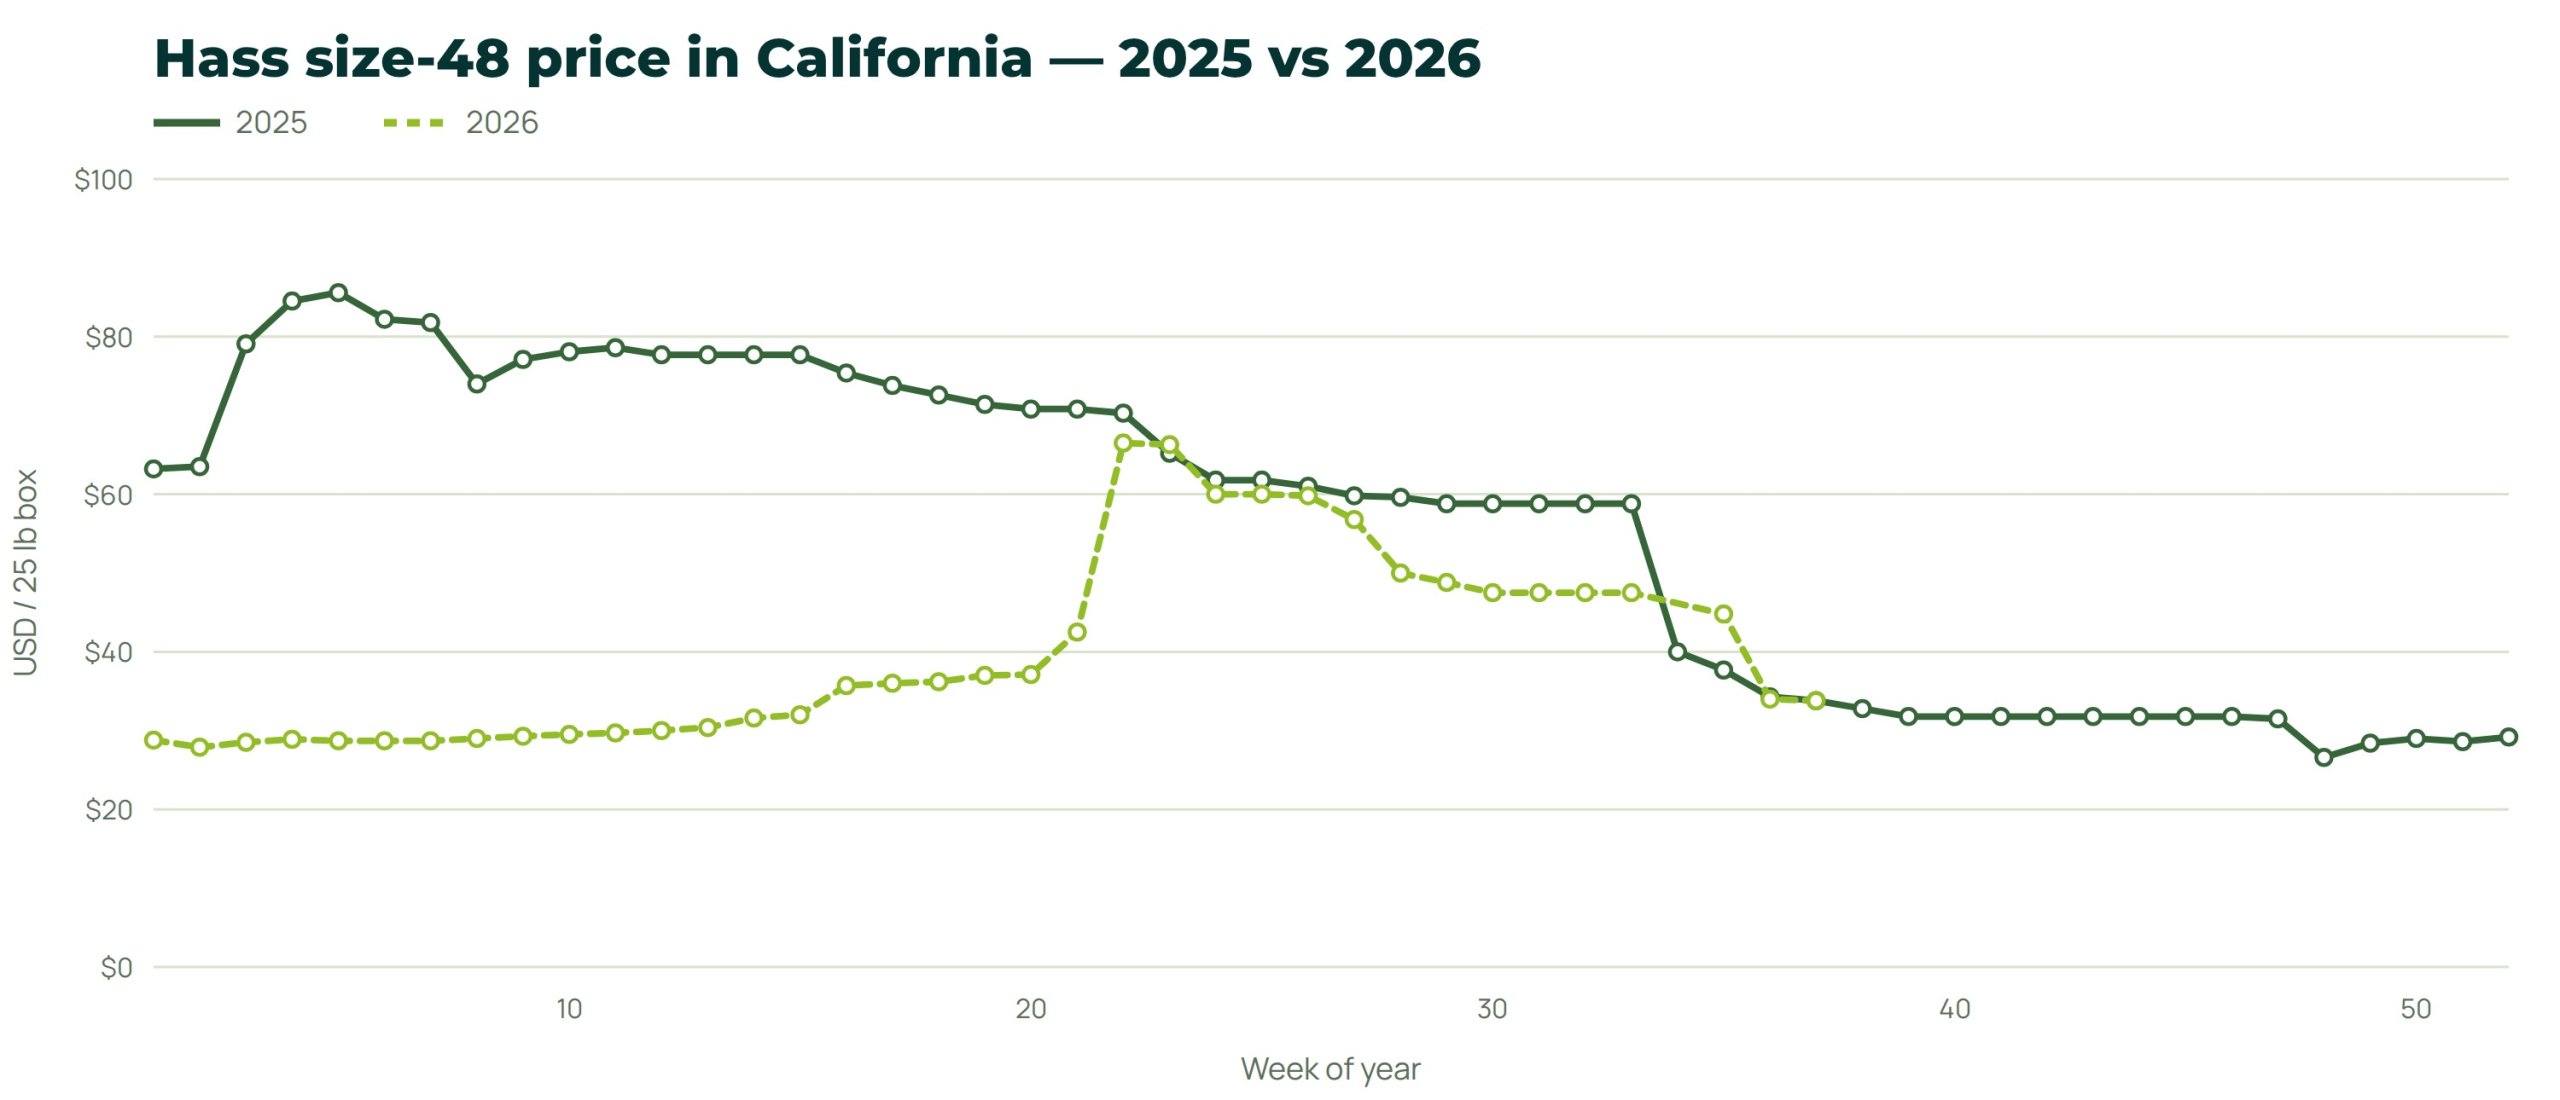
El precio del calibre 48 en la plaza de California muestra la estacionalidad típica: firme en la primera mitad del año, cuando escasea la oferta y sube la demanda, y a la baja hacia el segundo semestre con la mayor disponibilidad importada. En 2025 el promedio del calibre 48 rondó los USD 56 por caja, con máximos sobre USD 80 a mitad de año.

Mercado y consumo doméstico

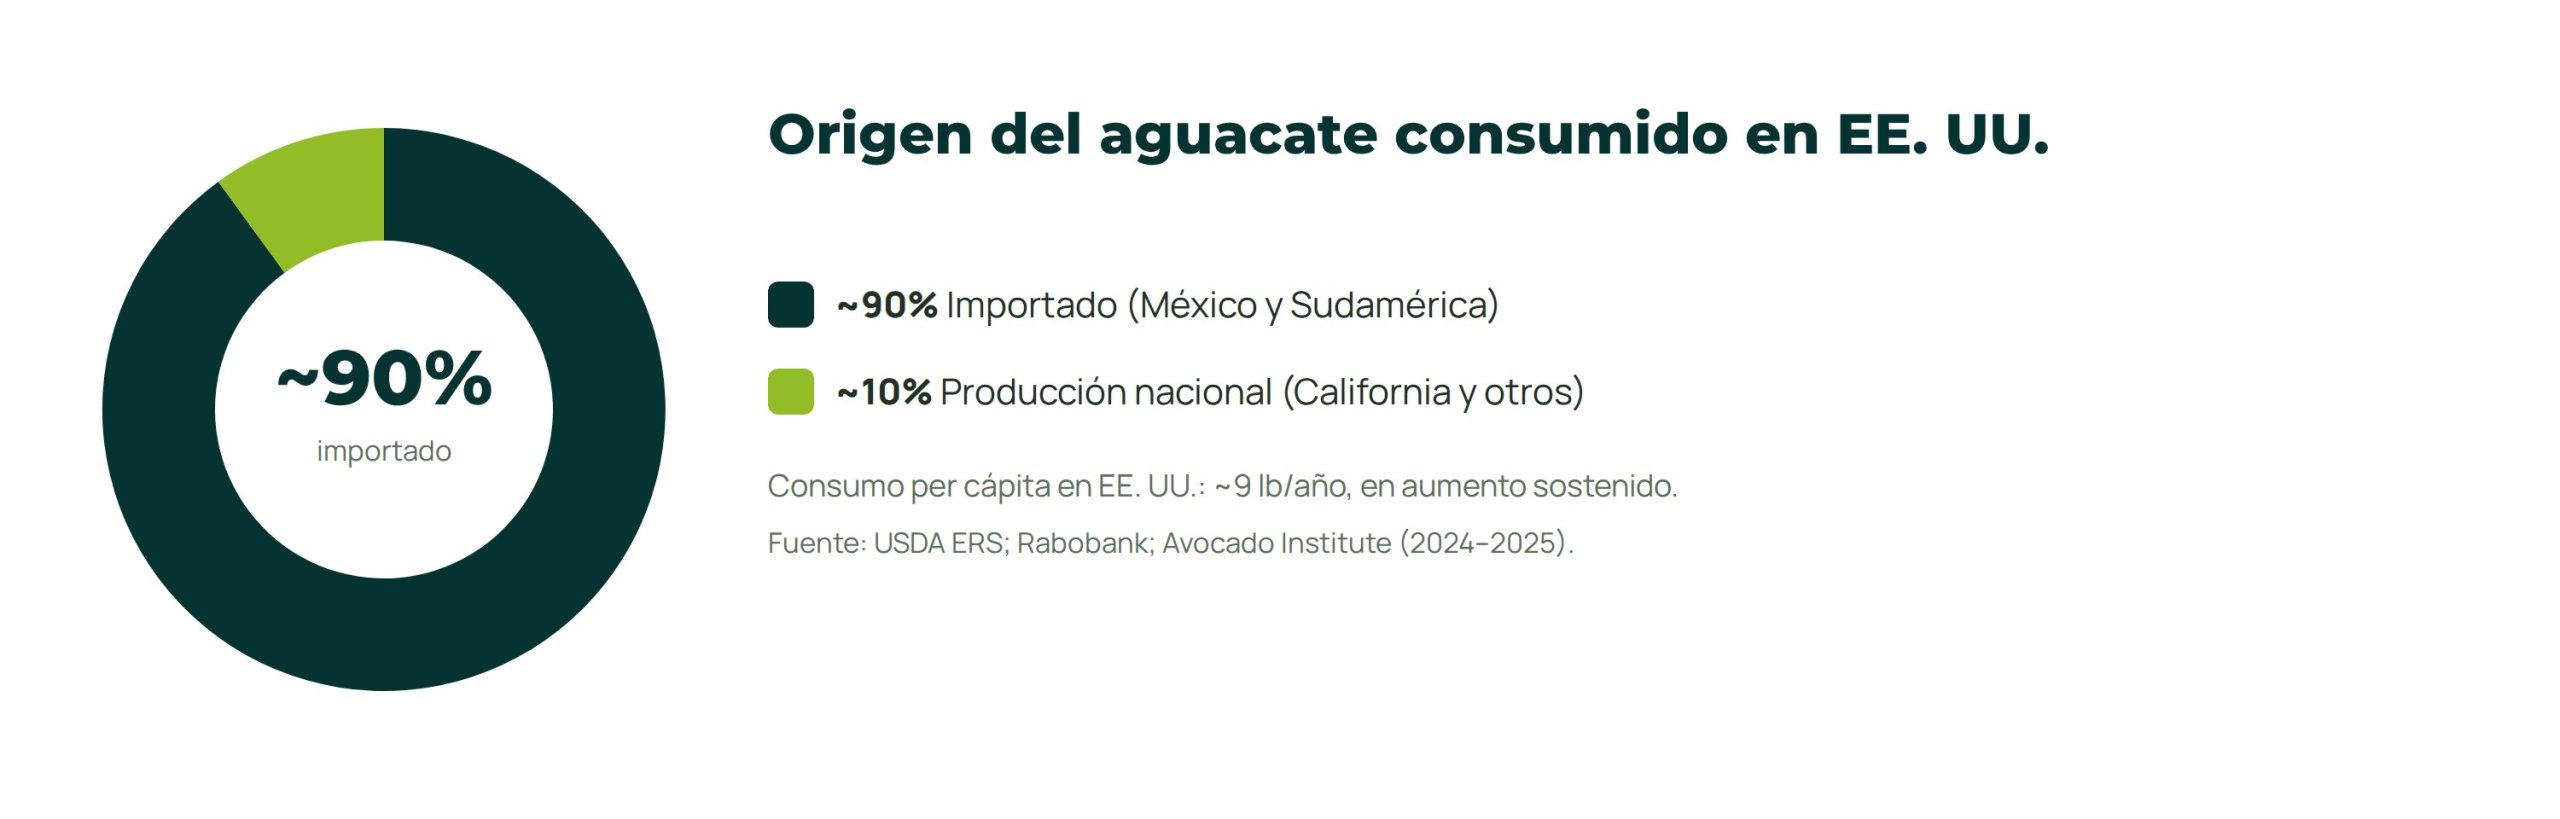
Estados Unidos es el mayor importador de aguacate del mundo y su consumo no deja de crecer: cerca de 9 libras per cápita al año. La producción nacional —casi toda de California— cubre solo ~10% de esa demanda; el resto llega importado, con México como proveedor dominante. California compite, por tanto, no por volumen sino por cercanía, frescura y valor de marca local durante su ventana.

Imagen foto_00000005

Perspectivas y brechas de mercado

El futuro de California pasa por sostener superficie frente al costo del agua y la presión urbana, más que por crecer en volumen. La CAC proyecta una producción que ronde las 340–465 M lb según el año, con promedio cercano a 400 M lb si las nuevas plantaciones maduran. Su estrategia es clara: no competir con el volumen importado, sino ocupar la ventana primavera-verano con fruta local premium y fuerte narrativa de origen.

Principal fortaleza: Producto local, sin tránsito marítimo, en ventana propia
Principal amenaza: Costo del agua · presión urbana · añerismo
Oportunidad: Hass orgánico y posicionamiento local premium
Rol en el mercado: Complemento estacional (~10%), no sustituto del volumen importado

Fuente: California Avocado Commission (proyección quinquenal); Rabobank; theagcenter (2025).